
معمای قیمتگذاری و کاهش هزینه: ۳ فرمولی که سرنوشت کسبوکار شما را تعیین میکنند
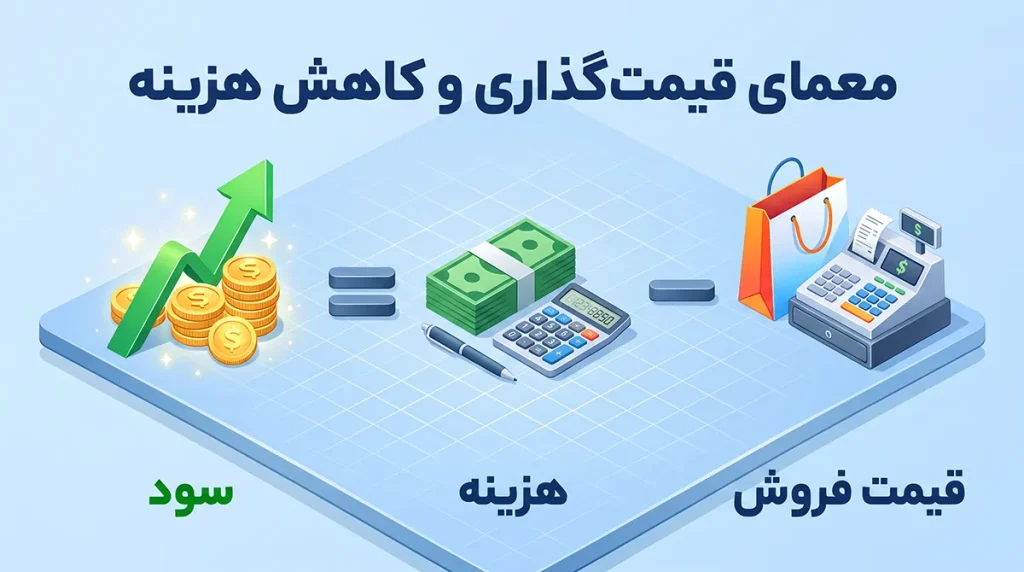
آیا با تولید بیشتر، واقعاً سود بیشتری کسب میکنید؟ در دوران رکود اقتصادی، زمانی که رشد بازار متوقف شده یا حتی به سمت رشد منفی میرود، بسیاری از مدیران با یک دوراهی و بحران خطرناک مواجه میشوند. باور عمومی و سنتی در مدیریت مالی به آنها دیکته میکند که برای کاهش هزینههای سرانه، هیچ راهی جز بالا بردن حجم تولید وجود ندارد. این رویکرد که بر اساس تئوری قدیمی «صرفهجویی ناشی از مقیاس» (Economies of scale) شکل گرفته، ادعا میکند که با تولید انبوه، هزینههای ثابت (مانند ماشینآلات و زیرساختها) بر تعداد بیشتری از محصولات سرشکن شده و در نتیجه، قیمت تمامشدهی روی کاغذ برای هر واحد کاهش مییابد.
اما تایچی اوهنو، بنیانگذار سیستم تولید تویوتا، این رویکرد را یک «توهم بزرگ» و خطای شناختی مینامد. اوهنو معتقد است که وقتی رشد اقتصادی صفر یا منفی است، شما دیگر نمیتوانید با افزایش تولید یا همان تولید انبوه، ناکارآمدیهای سازمان خود را پنهان کنید. تولید بیش از نیاز بازار، نه تنها باعث کاهش هزینهها نمیشود، بلکه با ایجاد کوهی از موجودیهای انبار شده، نقدینگی حیاتی سازمان را میبلعد و هزینههای پنهان فراوانی را به کسبوکار تحمیل میکند. در این مقاله، با تکیه بر آموزههای تحلیلی کتاب اصول مدیریت محیط کار، به صورت عمیق بررسی میکنیم که چگونه میتوان بدون پناه بردن به افسانهی تولید انبوه، هزینهها را به صورت واقعی کاهش داد و حتی در تیراژ پایین نیز به بالاترین سطح سودآوری رسید.
تله فرمولهای قیمتگذاری؛ کدام نگرش کسبوکار شما را نجات میدهد؟
سه فرمول، سه سرنوشت متفاوت
اوهنو برای روشن شدن ریشه خطاهای استراتژیک در کسبوکارها، به بررسی سه فرمول ساده اما سرنوشتساز در قیمتگذاری میپردازد. روی کاغذ و در علم ریاضیات، این سه فرمول با جابهجا کردن متغیرها تفاوتی با یکدیگر ندارند، اما در دنیای واقعیِ کسبوکار، هر کدام نشاندهندهی یک رویکرد مدیریتی کاملاً متفاوت هستند:
• فرمول سوم (قیمت فروش = هزینه + سود): این رویکرد که به آن قیمتگذاری بر اساس هزینه (Cost-plus) میگویند، به مدیران القا میکند که ابتدا تمام هزینههای تولید را با وسواس محاسبه کنند، سپس حاشیه سود دلخواه خود را به آن اضافه کرده و در نهایت قیمت فروش را تعیین کنند. اوهنو این فرمول را بسیار خطرناک میداند، زیرا تلویحاً به این معناست که اگر مشتری با این قیمت گران کنار نیامد، یک نهاد دیگر (مانند دولت) باید مداخله کرده و قیمت را به بازار تحمیل کند تا سود شما تضمین شود! در بازار رقابتی واقعی، مشتری هرگز حاضر نیست بهای ناکارآمدی شما را بپردازد.
• فرمول دوم (سود = قیمت فروش – هزینه): این فرمول مدیران را فریب میدهد تا برای کسب سود بیشتر، مدام به دنبال تولید کالاهای لوکستر، جذابتر و با ارزشافزوده بالاتر باشند تا بتوانند قیمت تمامشدهی غیرقابلکنترل خود را زیر سایهی قیمتِ فروشِ بالا پنهان کنند. در این نگرش، دغدغه اصلی سازمان به جای ایجاد فرآیندهای درخشان و حذف اتلافها، صرفاً تولید محصولات گرانقیمت است.
• فرمول اول (قیمت فروش – هزینه = سود): این همان فرمول طلایی و پایه در تفکر تویوتا است. در این نگرش، قیمت فروش یک متغیر ثابت است که توسط بازار، رقبا و ارزشآفرینی برای مشتری تعیین میشود. بنابراین، تنها متغیری که در کنترل شماست و میتواند سود شما را تضمین و بزرگتر کند، کاهش اصولی «هزینه» است.
داستان اقتصاددان و پاسخ تایچی اوهنو
اوهنو نقل میکند که در دهه ۷۰ میلادی، یک استاد اقتصاد از او پرسید: «چرا تویوتا بهجای ساخت اینهمه خودروی ارزان، خودروهای گرانقیمتتر تولید نمیکند؟ اگر تیراژ را ۱۰ برابر کم کنید اما با ۱۰ برابر ارزشافزوده بیشتر بفروشید، سود بیشتری نمیبرید؟» این دقیقاً تفکرِ ناشی از فرمول دوم است. پاسخ اوهنو در عمل این بود که فروش تعداد کمی کالای گرانقیمت در یک بازار رقابتی مشکل را حل نمیکند، زیرا قیمت نهایی را در نهایت مشتری تعیین میکند، نه آرزوهای ما برای سود بیشتر. هزینهها وجود دارند تا «کاهش یابند»، نه اینکه صرفاً «محاسبه شوند».
هنر تولید ارزان در تیراژ پایین؛ عبور از افسانه تولید انبوه
سرشکن کردن هزینهها یا تولید اتلاف؟
فرض کنید تقاضای واقعی بازار برای محصول شما فقط ۱۰,۰۰۰ واحد است. مدیران مالی و حسابداران سنتی فوراً به شما پیشنهاد میدهند که برای کاهش هزینه تمامشدهی هر واحد، ۱۵,۰۰۰ واحد تولید کنید تا هزینههای ثابت روی تعداد بیشتری سرشکن شود. از نظر ریاضی روی کاغذ، تولید ۱۵,۰۰۰ واحد ارزانتر تمام میشود، اما اگر فریب این محاسبات را بخورید، با ۵,۰۰۰ واحد محصول اضافهای مواجه میشوید که در حال حاضر مشتری ندارد. شما باید این محصولات مازاد را در حیاط کارخانه یا انبارها دپو کنید. آیا با حبس کردن سرمایه در انبار، پرداخت هزینههای انبارداری، و مواجهه با مشکلات کیفی و دوبارهکاری روی محصولاتی که ماهها خاک خوردهاند، واقعاً سود کردهاید؟ قطعاً خیر. اضافه تولید، بدترین نوع اتلاف است و اصل طلایی مدیریت در تیراژ محدود این است: «فقط آن چیزی را تولید کنید که واقعاً میتوانید بفروشید.» راهکار این است که فرآیندهای خود را آنقدر بهبود دهید و اتلافها را حذف کنید که همان ۱۰,۰۰۰ واحد با کمترین هزینهی ممکن تولید شود.
تورم و توهم سودآوری؛ چرا انبار کردن موجودی خطرناک است؟
در اقتصادهایی با شرایط تورمی، بسیاری از مدیران گمان میکنند خرید کورکورانه مواد اولیه یا تولید محصول نهایی و انبار کردن آنها، راهی برای حفظ ارزش پول و مقابله با تورم است. اما استاد کاظم موتابیان در یادداشتهای ارزشمند خود در این کتاب، این توهم را میشکافد. ایشان تاکید میکنند که اگر به دلیل تورم قصد حفظ موجودی را دارید، نگهداری مواد اولیه منطقیتر از محصول نهایی است؛ زیرا نقدشوندگی بالاتری دارد و خطر از مد افتادن یا مشکلات کیفیِ ناشی از انبارش را کاهش میدهد. همچنین، مدیران باید سودِ ناشی از تورم (سود مالی) را از سودِ ناشی از عملیات تولید به دقت جدا کنند. اگر مواد اولیه را به قیمت ارزان خریدهاید و امروز گران شده است، باید آن را در محاسبات تولید با قیمتِ روز لحاظ کنید تا دچار این توهم نشوید که فرآیند تولید شما بهینه است. ترکیب کردن سود تورمی با سود تولید، باعث پنهان ماندن اتلافها و در نهایت بحران نقدینگی برای سازمان میشود.
چابکسازی به سبک یک بوکسور حرفهای
مدیریت در حجم کم (تیراژ محدود) به هیچوجه به معنای کاهش بیرحمانهی تواناییهای تولیدی یا تعدیل کورکورانه نیست. اوهنو این فرآیند را به رژیم لاغری یک بوکسور حرفهای تشبیه میکند که قصد دارد به وزن مسابقه برسد. اگر بوکسور صرفاً غذا نخورد و تمرین را رها کند، وزن کم میکند اما عضلاتش تحلیل رفته و در رینگ مسابقه به راحتی شکست میخورد. او با تمرین اصولی، تنها چربیهای زائد را میسوزاند. در سازمان نیز، مدیریت ناب به معنای چابک و ورزیده شدن است، نه ضعیف و ناتوان شدن. شما باید هزینهها را از طریق حذف ریشههای اتلاف در کل جریان ارزش کاهش دهید، به نحوی که به گوشت و عضله (بخشهای ارزشآفرین سازمان) آسیبی وارد نشود.
لاغری دروغین سازمان؛ وقتی اتلافها فقط جابهجا میشوند
کوه کالاهای در جریان ساخت (WIP) و فاجعه گلوگاهها
گاهی مدیران گمان میکنند که با کاهش یکی از اقلام موجودی، به بهرهوری رسیدهاند، در حالی که صرفاً شکل اتلاف را تغییر دادهاند. اوهنو داستان شرکتی را نقل میکند که مدیران آن با افتخار ادعا میکردند موجودی انبار مواد اولیه را به شدت کاهش دادهاند. اما با بررسی دقیق در «گمبا» (محیط واقعی کار)، مشخص شد که آنها مواد اولیه را کورکورانه وارد خط تولید کرده و به دلیل وجود گلوگاهها، آنها را به کوهی از «کالای در جریان ساخت» (WIP) یا محصول نیمهکاره تبدیل کردهاند. اوهنو این موضوع را با یک مثال ریاضی ساده اثبات میکند: فرض کنید سه ایستگاه کاری داریم که زمان انجام کار در آنها به ترتیب ۱ دقیقه، ۲ دقیقه و ۱ دقیقه است. ایستگاه دوم گلوگاه است. اگر اپراتور ایستگاه اول (با ظرفیت ۶۰ قطعه در ساعت) بیوقفه تولید کند، قطعات پشت سدِ ایستگاه دوم تلنبار میشوند. استدلالِ غلط مدیران این است که «حیف است سرعت ایستگاه اول را کم کنیم، این هدر دادن ظرفیت است!» اما نتیجهی این تولید سریع چیست؟ شما باید حقوق نیروی کار را بدهید، پول مواد اولیه را زودتر پرداخت کنید و هزینه برق و استهلاک ماشینآلات را بپردازید تا قطعهای را بسازید که نمیتوانید بفروشید! مشتری محصول نهایی را میخرد، نه محصول نیمهکارهای که پشت گلوگاه گیر کرده است.
«این محصول نیست، این پول شماست که خوابیده است!»
در تایید همین نگاه، استاد موتابیان تجربهی جالبی از یک کارگاه نقشهبرداری جریان ارزش (VSM) در یک کارخانه تولیدی را نقل میکنند. ایشان هنگام عبور از خط تولید، به کوهی از مخازنِ آمادهی رنگ اشاره کرده و از اعضای تیم میپرسند: «اینها چیست؟» همه با تعجب پاسخ میدهند: «مخزن». اما پاسخ واقعی این بود: «این مخزن نیست؛ این پول شماست که اینجا خوابیده است! مخزن آن محصولی است که مشتری پولش را داده و در حال استفاده از آن است.» این تغییر نگرش به خوبی نشان میدهد که هرگونه انبارش بیدلیل (حتی محصول نیمهساخته)، در واقع بلوکه کردن خونِ در جریانِ سازمان (نقدینگی) است.
فریب بازیهای حسابداری سنتی را نخورید!
یکی دیگر از تلههای رایج، تولید دستهای (Batching) به بهانه سرشکن کردن هزینه تنظیم قالب دستگاهها است. حسابداران شما را تشویق میکنند که ابتدا ۱۰,۰۰۰ قطعه A و سپس ۱۰,۰۰۰ قطعه B تولید کنید تا هزینه تعویض قالب کم شود. اما آنها هزینههای مخوفِ پنهان را نمیبینند: نیاز به ساخت انبار جدید، سخت شدن جستجوی قطعات، خرید سیستمهای نرمافزاری گرانقیمت برای مدیریت انبار و استخدام پرسنل جدید انبارداری. وقتی تمام این هزینهها را جمع بزنید، قیمت تمامشدهی واقعی بسیار بالاتر از قیمت بازار درمیآید. همچنین، مراقب جابهجایی سرفصلهای هزینهای باشید. در برخی کارخانهها، اگر کارگر خط قطعه را جابهجا کند، هزینهی آن در سرفصل «عملیاتی» محاسبه میشود. مدیران برای پایین آوردن ظاهری این عدد، یک تیم لیفتراکسوار استخدام میکنند، زیرا هزینه آنها در سرفصل «اداری» ثبت میشود. روی کاغذ، هزینهی تولید کم شده و مدیران نفس راحتی میکشند، اما در واقعیتِ سازمان، اتلاف حذف نشده، بلکه تنها از یک ستونِ دفترِ حسابداری به ستون دیگری منتقل شده است!
نتیجهگیری: مسیر واقعی کاهش هزینهها از «گمبا» میگذرد
کتاب «اصول مدیریت محیط کار»؛ نقشه راه شما در بحرانها
کاهش واقعی هزینهها هرگز از طریق بازی با اعداد روی کاغذ، پیشبینیهای خیالی و پنهان شدن پشت نقابِ حسابداری سنتی به دست نمیآید. مدیران پیشرو و ناباندیش میدانند که برای دستیابی به سودآوری پایدار، حتی در شرایط افت شدید تقاضا و تیراژ پایین، باید به محیط واقعی کار (گمبا) بروند، فرآیندها را از نزدیک به چالش بکشند و ریشهی اتلافها را پیش از تبدیل شدن به بحرانهای مالی از بین ببرند.
اگر در پی آن هستید که تفکر ناب را فراتر از شعارهای مدیریتی و بهصورت کاملاً عملی در تار و پود کسبوکار خود نهادینه کنید، مطالعه کتاب «اصول مدیریت محیط کار: ۳۶ اصل مدیریتی از خالق سیستم تولید تویوتا» گامی بینهایت ضروری برای شماست. این اثر ارزشمند، نوشته تایچی اوهنو و با ترجمه روان و دقیق کاظم موتابیان و مریم دربندی، هماکنون توسط انتشارات ناب اندیشان در دسترس شما قرار دارد.
نکته بسیار مهم این است که این اثر صرفاً یک ترجمه ساده و کلمهبهکلمه از متون مدیریتی نیست! در جایجای این کتاب، استاد کاظم موتابیان با دلسوزی و تعهد، مفاهیمی را که توسط اوهنو بهصورت سربسته، مختصر یا پیچیده بیان شدهاند، کاملاً باز و شفاف کردهاند. ایشان با تکیه بر دانش عمیق و تجربه ۳۰ سالهی خود در «گمبا» (محیط واقعی کار در صنایع مختلف ایران)، توضیحات، مثالها و راهکارهایی را به متن افزودهاند که ارزش کاربردی و بومی بینظیری به کتاب بخشیده است. این ارزش افزوده به شما کمک میکند تا آموزههای تویوتا را نه به عنوان یک تئوری انتزاعیِ متعلق به ژاپن، بلکه به عنوان یک راهکار عملیاتی، بومیسازیشده و نجاتبخش در سازمان خود پیادهسازی کنید.
با تهیه و مطالعه این کتاب، سازمان خود را برای عبور از بحرانهای اقتصادی و نوسانات بازار مجهز کنید.
5
3
رای ها
امتیازدهی به مقاله
اشتراک در
0 نظرات
کتاب پیشنهادی ناب اندیشان
آخرین مقالات منتشر شده